Πίσω από τις πίτσες «1+1 δώρο», τα γεύματα-«κέρασμα», τις προσφορές για παιδικά πάρτυ και τα δωρεάν αναψυκτικά που έφταναν στις πόρτες των καταναλωτών της μεγαλύτερης αλυσίδας διανομής πίτσας της χώρας, οι Αρχές διαπιστώνουν ότι κρυβόταν για περισσότερο από μια δεκαετία ένα διαρκές «πάρτυ φοροδιαφυγής» που κόστισε δεκάδες εκατομμύρια ευρώ στο Ελληνικό Δημόσιο, αλλοιώνοντας ταυτόχρονα και τον νόμιμο ανταγωνισμό στην αγορά.
Σε αυτό το «πάρτυ», όμως, οι πελάτες πλήρωναν κανονικά, οι παραγγελίες καταγράφονταν στα συστήματα της εταιρείας, αλλά για επιλεγμένες συναλλαγές δεν εκδιδόταν η νόμιμη απόδειξη.
Στο επίκεντρο των ελέγχων βρίσκεται η Pizza Fan και ένας μηχανισμός τον οποίο η Οικονομική Αστυνομία περιγράφει ως οργανωμένη απόκρυψη φορολογητέας ύλης μέσω της λειτουργίας «κέρασμα», όπως οι εμπλεκόμενοι φέρονται να το ανέφεραν και στις μεταξύ τους τηλεφωνικές επικοινωνίες.
Σύμφωνα με πληροφορίες, στην πολυσέλιδη δικογραφία που έχει συνταχθεί για τα 108 καταστήματα της αλυσίδας (σχεδόν όλα δηλαδή), η ηγετική ομάδα φέρεται να είχε συγκροτήσει από το 2016 τουλάχιστον -ή ενδεχομένως και νωρίτερα- μία «επιχειρησιακά δομημένη εγκληματική οργάνωση, με σταδιακή ένταξη των υπολοίπων λοιπών εμπλεκόμενων μελών, αναπτύσσοντας τη διαρκή εγκληματική τους δραστηριότητα», επιδιώκοντας την τέλεση περισσότερων οικονομικών εγκλημάτων.
€140 εκατ. μαύρα
Η οικονομική διάσταση την οποία αποδίδουν στην υπόθεση με το πόρισμα που συνέταξαν οι ελεγκτές είναι τεράστια: σύμφωνα με πληροφορίες που περιέχονται στη δικογραφία, για την περίοδο 2016-2026 η αποκρυβείσα φορολογητέα ύλη υπολογίζεται σε περισσότερα από 140 εκατ. ευρώ, ενώ οι διαφυγόντες φόροι από ΦΠΑ και φόρο εισοδήματος υπερβαίνουν τα 35 εκατ. ευρώ.
Τα ποσά αποτελούν προσωρινές εκτιμήσεις της προανακριτικής έρευνας, με τις ψηφιακές πραγματογνωμοσύνες και τους τελικούς φορολογικούς προσδιορισμούς να εκκρεμούν κατά τη σύνταξη της έκθεσης.
Τα πρόσωπα και οι ρόλοι
Στη δικογραφία περιλαμβάνονται 126 κατηγορούμενοι. Στη συντριπτική πλειονότητά τους είναι ιδιοκτήτες ή διαχειριστές των πάνω από 100 τοπικών καταστημάτων franchise της αλυσίδας σε όλη τη χώρα, κατηγορούμενοι άπαντες για «εγκληματική οργάνωση», ή και για κατοχή όπλων, ορισμένοι δε και για απείθεια κατά της αρχής.
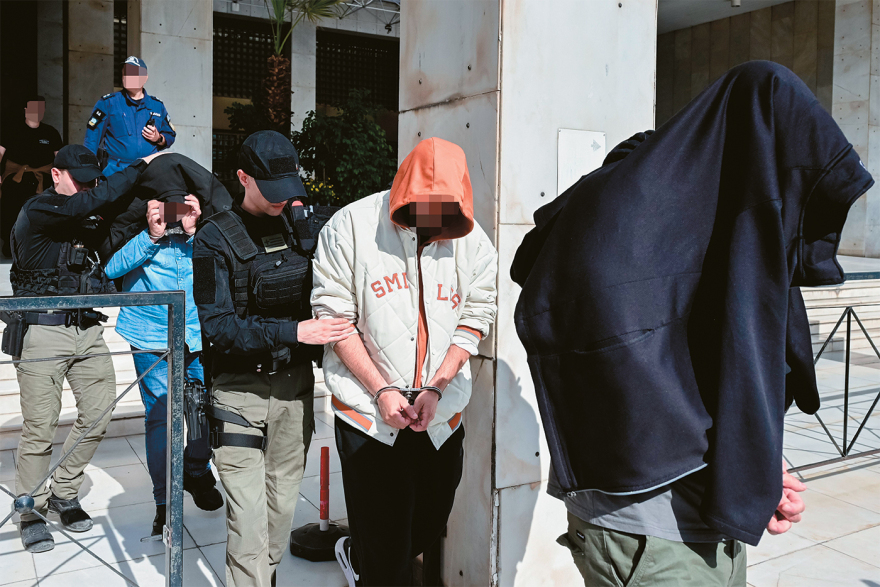
Μέσα σε ένα 24ωρο συνελήφθησαν 23 εμπλεκόμενοι, ενώ οι υπόλοιποι αναζητούνταν στο πλαίσιο του αυτοφώρου. Ολοι τελούν υπό έρευνα, σε συγκεκριμένους όμως αποδίδονται ιδιαίτερα επιβαρυντικές ευθύνες και ρόλοι: κεντρική διοίκηση, οικονομική διαχείριση, μηχανογράφηση, εποπτεία καταστημάτων και διαχείριση επιχειρήσεων franchise.
Με βάση την υποβλητική έκθεση της Διεύθυνσης Αντιμετώπισης Οργανωμένου Εγκλήματος προς την Εισαγγελία Πρωτοδικών Αθηνών, «υπ’ αριθμόν 1 κατηγορούμενος» φέρεται ο εκ των συλληφθέντων Αντάρας Κωνσταντίνος, στον οποίο η Αστυνομία αποδίδει αρχηγικό και κεντρικό συντονιστικό ρόλο.
Σύμφωνα με πληροφορίες που περιέχονται στη δικογραφία, ο ανωτέρω τυγχάνει μέλος κατά ποσοστό 0,01% της εταιρείας ΦΑΝΑΤΙΚΣ ΠΙΤΣΑ, της οποίας το υπόλοιπο 99,99% ανήκει σε κυπριακή εταιρεία με επωνυμία FANATICS PIZZA DELIVERIES AND FOOD SERVICES LIMITED με έδρα τη Λευκωσία.
Ωστόσο, ο ίδιος μαζί με τον «υπ’ αριθμόν 2 κατηγορούμενο» στην υπόθεση (τον στενό συνεργάτη του που εμφανίζεται ως βασικός επιχειρησιακός διαχειριστής του παράνομου δικτύου εν είδει οικονομικού διευθυντή) φέρονται να είναι και οι πραγματικοί ιδιοκτήτες της κυπριακής εταιρείας, στην οποία ανήκει κατά 99,99% η αλυσίδα Pizza Fan στη χώρα μας.
Με το σχήμα αυτό, μόλις τον περασμένο Αύγουστο έδωσαν εντολή και μεταφέρθηκαν μέσω τραπέζης στην κυπριακή εταιρεία μερίσματα ύψους 1,5 εκατ. ευρώ για κέρδη των ετών 2022, 2023 και 2024, εκ των οποίων το Ελληνικό Δημόσιο παρακράτησε φόρο μόλις 75.000 ευρώ.
Αντίστοιχα ο ίδιος, ως μέτοχος και φορολογούμενος στην Ελλάδα, έλαβε μέρισμα από την ελληνική εταιρεία ύψους… 50 ευρώ (βάσει του ποσοστού 0,01% στο οποίο συμμετέχει) καταβάλλοντας φόρο 2,50 ευρώ που αναλογεί για το ποσό αυτό στη χώρα μας.
Με βάση το υλικό της προανάκρισης, στον Αντάρα αποδίδεται ότι διαχειριζόταν τα έσοδα από την παράνομη δραστηριότητα και αποφάσιζε τον τρόπο και τα ποσοστά διαμοιρασμού τους. Του αποδίδεται επίσης έλεγχος χρηματικών ροών και λήψη αποφάσεων για την αποφυγή αποκάλυψης του μηχανισμού.
Σε έρευνα που έγινε στην οικία του Αντάρα βρέθηκαν και κατασχέθηκαν:
- ■ 92 ρολόγια χειρός μάρκας ROLEX, PATEK PHILIPPE, VACHERON CONSTANTIN, AUDEMARS PIGUET, RADIOMIR PANERAI, ZENITH, SORNA (JACK ICKX),
- ■ το χρηματικό ποσό του €1.175.990.
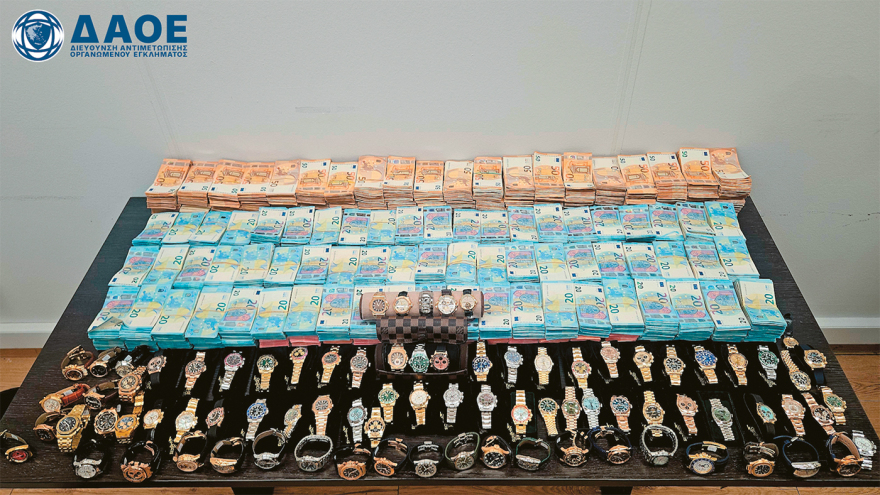
Η λειτουργία «κέρασμα»
Σε τρίτο κεντρικό στέλεχος, στον διευθυντή μηχανογράφησης, αποδίδεται η υλοποίηση αλλαγών που αποφασίζονταν σχετικά με τη λειτουργία «κέρασμα προϊόντων», η οποία οδηγούσε στη φοροκλοπή. Παράλληλα, η έκθεση περιγράφει εργαζομένους του λογιστηρίου που φέρονται να τηρούσαν αρχεία «εκτός συναλλαγών» («διπλά βιβλία» δηλαδή), να παρακολουθούσαν οικονομικές υποχρεώσεις και να παραλάμβαναν χρηματικά ποσά.
Σε επιθεωρητές καταστημάτων αποδίδονται επίσης καθήκοντα μεταφοράς οδηγιών και ελέγχου εφαρμογής των εντολών της ηγεσίας του δικτύου. Οι ρόλοι αυτοί συγκροτούν την εικόνα κεντρικής οικονομικής και τεχνικής υποστήριξης εγκληματικής οργάνωσης, όπως υποστηρίζει η προανακριτική αρχή.
Η καταγγελία
Σύμφωνα με πληροφορίες που περιέχονται στη δικογραφία, η έρευνα πραγματοποιήθηκε στο πλαίσιο εισαγγελικής παραγγελίας. Ολα ξεκίνησαν από μία καταγγελία εργαζόμενου, η οποία περιλάμβανε δύο σκέλη: έκανε λόγο για εργαζομένους που υποασφαλίζονταν (δηλαδή δηλώνονταν ότι εργάζονταν για μικρότερη διάρκεια από την πραγματική απασχόλησή τους ώστε να καταβάλλεται «μισό ένσημο» στον ΕΦΚΑ), αλλά και για πωλήσεις χωρίς νόμιμη απόδειξη προκειμένου να μην καταβάλλονται ΦΠΑ και φόροι. Η επιμέτρηση της εισφοροδιαφυγής δεν έχει προς το παρόν αποτυπωθεί στο διαδικαστικό πόρισμα.
Με τα δεδομένα αυτά, οι εμπλεκόμενοι φέρονται ότι μπήκαν στο στόχαστρο των ερευνών, επειδή παραβίαζαν την ασφαλιστική νομοθεσία και τα ωράρια εργασίας, ενώ παρέκαμπταν και τα ηλεκτρονικά συστήματα eSend και myData της εφορίας.
…και οι επισυνδέσεις
Ακολούθησαν παρακολουθήσεις τηλεφωνικών συνδέσεων, άρση τραπεζικού απορρήτου, και επιτόπιες παρακολουθήσεις. Μέχρι που, σύμφωνα με πληροφορίες, κατά τις έρευνες της 22ας Οκτωβρίου αστυνομικοί έκαναν και δοκιμαστικές παραγγελίες μέσω του τηλεφωνικού κέντρου.
Διαπιστώθηκε έτσι ένας παράνομος μηχανισμός (όχι λογισμικό παραποίησης φορολογικών μηχανισμών), ο οποίος μείωνε ή καταργούσε τις αποδείξεις, με εμφάνιση της επιλογής «κέρασμα-απόδειξη» χωρίς φορολογικό παραστατικό.
Το κόλπο περιγράφεται ως εξής: το κεντρικό σύστημα παραγγελιών της εταιρείας δεχόταν τηλεφωνικές και διαδικτυακές παραγγελίες και τις προωθούσε στο κατάστημα που θα τις εκτελούσε.
Κανονικά, μετά την ολοκλήρωση της παραγγελίας, ο υπάλληλος έπρεπε να επιλέγει έκδοση απόδειξης για πληρωμή με μετρητά ή κάρτα, ή ακύρωση. Για ορισμένες παραγγελίες, σύμφωνα με την Αστυνομία, στον υπάλληλο του καταστήματος εμφανιζόταν και πρόσθετη επιλογή με την ονομασία «κέρασμα-απόδειξη». Αν επιλεγόταν, η παραγγελία ολοκληρωνόταν χωρίς να εκδοθεί νόμιμη απόδειξη.
Η έκθεση αναφέρει ότι η εμφάνιση της επιλογής εξαρτιόταν από τρία κριτήρια, βάσει αλγορίθμου που τον άλλαζε η ηγεσία του δικτύου:
- ■ από το ποσό της παραγγελίας, για λογαριασμούς έως 40 ευρώ
- ■ από τον τρόπο πληρωμής (με κάρτα ή μετρητά) και
- ■ από τον τρόπο παράδοσης, δηλαδή delivery ή παραλαβή από το κατάστημα.
Στην πράξη, όπως αναφέρουν αρμόδιες πηγές, γινόταν κατάχρηση μιας νόμιμης δυνατότητας για διάθεση δωρεάν προϊόντων που ως προωθητική ενέργεια συνηθίζεται και είναι καθ’ όλα νόμιμη μεν, αλλά στην περίπτωση αυτή οδηγούσε στη λεγόμενη «απόδειξη-κέρασμα». Αυτή αφαιρούσε και άλλα είδη της παραγγελίας – και όχι μόνο εκείνα της προσφοράς «1+1» ή του δωρεάν αναψυκτικού κ.λπ.
Αυτό φαίνεται να γινόταν κυρίως όταν είχε δηλωθεί από τον καταναλωτή ότι η πληρωμή θα γίνει με μετρητά. Για να μη δει όμως ο αγοραστής ότι πληρώνει περισσότερα απ’ όσα χρεώνεται στην απόδειξη, συχνά του δινόταν το δελτίο της αρχικής παραγγελιοληψίας αντί απόδειξης.
Μάλιστα, σύμφωνα με πληροφορίες, το παραστατικό αυτό σε κάποιες περιπτώσεις είχε και QR Code για να ξεγελάει τον πελάτη, αλλά αν το σκάναρε αυτό τον οδηγούσε στην παραγγελία που έκανε στο κατάστημα και όχι στην απόδειξη που έφτανε κουτσουρεμένη στην ΑΑΔΕ.
Ο μηχανισμός φέρεται να είχε τη δυνατότητα να ενεργοποιείται ή να απενεργοποιείται κεντρικά, είτε για ένα κατάστημα, είτε για όλο το δίκτυο. Οι παραγγελίες χωρίς απόδειξη παρέμεναν καταχωρισμένες στα κεντρικά και στα συστήματα των καταστημάτων, ώστε να είναι γνωστός στους εμπλεκόμενους ο πραγματικός τζίρος, για να μπορεί να υπολογίζεται το ποσό που δεν είχε δηλωθεί πριν μοιραστεί ως λεία στα μέλη του δικτύου.
Σε αυτό φαίνεται να βοηθούσε και το ότι η εταιρεία είχε δικό της δίκτυο διανομέων -και όχι άλλης πλατφόρμας- ώστε να μην αφήνουν ίχνη και να μη χάνονται τα χρήματα στη μεταφορά.
Κατά την έκθεση, ο παράνομος μηχανισμός χρησιμοποιείτο από τα καταστήματα franchise και όχι για παραγγελίες στα εταιρικά καταστήματα. Αυτό επέτρεπε στρατηγικά στον όμιλο να εμφανίζεται πάντα καθαρός και να μην εντοπίζεται για έλεγχο, αφού δεν κινδύνευε να πιαστεί σε παραβάσεις, ενώ εμφάνιζε σταθερά συνεχή κέρδη από δικαιώματα και ποσοστά των καταστημάτων του δικτύου για να μην μπαίνει στο μικροσκόπιο ελέγχων.
Ωστόσο, τη δυνατότητα αυτή την είχαν τα πολλές δεκάδες μικρά «καταστήματα της γειτονιάς» τα οποία απλώνονται σε ολόκληρη την Ελλάδα και μπορούσαν να παίζουν με αποδείξεις-«κεράσματα». Και δινόταν αποκλειστικά και μόνο από τα κεντρικά του ομίλου.
«Θα του κόψω το ντελίβερι»
Για τους κατηγορουμένους που συνδέονται με τη διαχείριση καταστημάτων, το πόρισμα της Οικονομικής Αστυνομίας υποστηρίζει ότι εντάχθηκαν σταδιακά και εφάρμοζαν τον μηχανισμό «σε ποσοστά που τους επέβαλε» η οργάνωση.
Ολα τα καταστήματα μετείχαν στο κόλπο με την «απόδειξη-κέρασμα», γι’ αυτό και όλοι όσοι είχαν πάρει franchise είναι κατηγορούμενοι. Ωστόσο, δεν μετείχαν όλοι με την ίδια θέρμη στο «σύστημα Αντάρα».
Οι πληροφορίες και τα στοιχεία που εντόπισε η Αστυνομία αναφέρουν ευρεία εφαρμογή και πίεση προς συνεργάτες-καταστήματα franchise: αν κάποιο κατάστημα δεν έδινε ικανοποιητικό ποσό στον Αντάρα, τότε εκείνος έστελνε το μήνυμα: «Θα του κόψω το ντελίβερι».
Σταματούσε, δηλαδή, να προωθεί παραγγελίες στο κατάστημα που δεν ικανοποιούσε τις οικονομικές του απαιτήσεις και ο πελάτης εξυπηρετείτο από άλλο, έστω και πιο μακρινό από εκείνο της γειτονιάς του.
Σε αυτό συνέτεινε, σύμφωνα με τις πληροφορίες, και ότι όταν ο Αντάρας ξεκίνησε το franchise, έστησε ένα τηλεφωνικό κέντρο που ήταν 100% από τον ίδιο. Εκεί δίνονταν οι παραγγελίες απ’ όλη την Ελλάδα. Ανάλογα με τη διεύθυνση του κάθε πελάτη, διαβιβαζόταν η παραγγελία στα τοπικά καταστήματα, ελέγχοντας πλήρως τη διανομή.
«Χτυπάτε 80, δεν χτυπάτε 20»
Η κατεύθυνση προς τα εμπλεκόμενα καταστήματα συνοψιζόταν στη φράση «χτυπάτε 80, δεν χτυπάτε 20». Δηλαδή, να εκδίδονται αποδείξεις για το μεγαλύτερο μέρος των συναλλαγών και ένα μέρος να παραμένει αδήλωτο. Από τα ποσά αυτά ο Αντάρας φέρεται να εισέπραττε ποσοστό.
Στο πόρισμα αναφέρεται ότι το ποσοστό των πωλήσεων χωρίς νόμιμη απόδειξη «διαφέρει ανά κατάστημα και ανά χρονική περίοδο», με μέσο όρο περίπου 21% για τα έτη 2016-2026. Για την απόδοση συγκεκριμένης φορολογικής διαφοράς για κάθε κατάστημα, όμως, θα απαιτηθούν περαιτέρω καταγραφές και εκθέσεις, ανά κατάστημα και φορολογικό έτος.
«Συνελεύσεις» για μοιρασιά
Κάθε έναν με δύο μήνες περίπου, σύμφωνα με τις πληροφορίες, γίνονταν συναντήσεις για να μοιραστούν τα χρήματα που είχαν συγκεντρωθεί παράνομα στα καταστήματα. Ο Αντάρας φέρεται να έκανε το ταμείο και έκλεινε VIP αίθουσα σε μεγάλο εμπορικό κέντρο των βορείων προαστίων για «γενική συνέλευση». Εκεί οι καταστηματάρχες έδιναν στην ηγετική ομάδα το ποσοστό που πλήρωναν επί των κλεμμένων.
Ενώ όμως όλα γίνονταν επί χρόνια με οργάνωση, τάξη και μετρητά, οι έρευνες των Αρχών χτύπησαν φλέβα πληροφοριών. Πού; Στα διπλά βιβλία της επιχείρησης!
Αρχικά οι καταγγελίες παρέπεμπαν σε λειτουργία του υπό διερεύνηση συστήματος από το 2022-2023 και μετά. Η έρευνα στο κεντρικό λογιστήριο, όμως, φέρεται να διεύρυνε αποφασιστικά τον χρονικό ορίζοντα: εκεί εντοπίστηκαν ηλεκτρονικές καταγραφές και κατασχέθηκαν και δίσκοι usb και αρχεία excel, με στοιχεία που έφταναν πίσω στο 2016 και αποτύπωναν -αναλυτικά ήδη από τότε- την πραγματική οικονομική εικόνα των καταστημάτων.
Και όχι μόνο αυτό… Δεν επρόκειτο, σύμφωνα με τις πληροφορίες, για μια απλή λογιστική κατάσταση εισπράξεων, αλλά για καταγραφή δύο διαφορετικών κατηγοριών πωλήσεων.
Συγκεκριμένα, όπως αναφέρεται χαρακτηριστικά, ο τζίρος αυτός εμφανιζόταν να αναλύεται σε δύο ποσά, με το ένα να απεικονίζει τις πωλήσεις για τις οποίες εκδόθηκαν φορολογικά παραστατικά και το άλλο εκείνες για τις οποίες δεν εκδόθηκε φορολογικό στοιχείο. Το άθροισμά τους αντιστοιχούσε στον «τζίρο τηλεφωνικού», δηλαδή στις πραγματικές παραγγελίες που καταγράφηκαν κεντρικά και εκτελέστηκαν από τα καταστήματα franchise.
Αυτή η διπλή αποτύπωση είναι που δίνει στα αρχεία την αξία εσωτερικών «διπλών βιβλίων»: από τη μία ο τζίρος που συνοδευόταν από παραστατικά, από την άλλη οι συναλλαγές που φέρονται να έμεναν εκτός της νόμιμης φορολογικής καταγραφής.
Η εκτίμηση των αστυνομικών αρχών είναι ότι τα στοιχεία επέτρεπαν στην υπό διερεύνηση οργάνωση να γνωρίζει την πραγματική εμπορική δραστηριότητα, τα ποσά που προέκυπταν από τη μη έκδοση αποδείξεων και τα προς διανομή μερίδια από τη φοροδιαφυγή.
Πώς άλλαζε δρόμο η απόδειξη
Αυτό που ερευνούν πλέον τώρα οι αστυνομικές και οι φορολογικές αρχές είναι οι τυχόν διασυνδέσεις με προμηθευτές, αλλά και πώς ακριβώς το δίκτυο παρέκαμπτε όλες τις μηχανογραφικές και ψηφιακές δικλείδες.
Αν και η κύρια δράση καταγράφεται πριν από το 2024 που ξεκίνησαν οι νέες ηλεκτρονικές εφαρμογές και υποχρεώσεις, η αλυσίδα φαίνεται πως λειτουργούσε ως εξής:
- ■ Μόλις ολοκληρωνόταν μια παραγγελία από το τηλεφωνικό κέντρο, αυτή διαβιβαζόταν εσωτερικά στο κατάστημα που έπαιρνε εντολή να την ετοιμάσει. Μέχρι εκεί δεν φαίνεται να υπήρχε σύνδεση με τα συστήματα της ΑΑΔΕ. Ηταν σαν απλώς να έπαιρνε κάποιος τηλέφωνο στο τοπικό κατάστημα για να δώσει μια παραγγελία.
- ■ Ο υπάλληλος του καταστήματος είχε τρεις προκαθορισμένες επιλογές για να εκδώσει απόδειξη: για πληρωμή με μετρητά, για πληρωμή με κάρτα ή ακύρωση. Αυτό είναι κανονικό για όλα τα καταστήματα.
- ■ Για ορισμένες παραγγελίες, όμως, σύμφωνα με το πόρισμα, εμφανιζόταν μια πρόσθετη επιλογή, με την ονομασία «κέρασμα-απόδειξη».
Εκεί εντοπίζεται η κρίσιμη αλλαγή. Η παραγγελία δεν χρειαζόταν να εξαφανιστεί από το σύστημα, ούτε να ακυρωθεί για να σβήσει για την εφορία. Μπορούσε να εκτελεστεί, να παραδοθεί και να πληρωθεί, χωρίς όμως να ακολουθήσει η έκδοση της προβλεπόμενης απόδειξης λιανικής πώλησης για κάθε είδος που περιείχε η παραγγελία και είχε πληρωθεί.
Από αστυνομικά και ελεγκτικά κλιμάκια που μετείχαν στην έρευνα περιγράφεται ένας μηχανισμός που διαφέρει από την κλασική παραποίηση λογισμικού για μη έκδοση φορολογικού στοιχείου ή καθυστέρηση διαβίβασης μιας απόδειξης, που ανήκουν ήδη πλέον όμως σε άλλες εποχές.
Οι πληρωμένες παραγγελίες που χαρακτηρίζονταν «κεράσματα» παρέμεναν καταγεγραμμένες εσωτερικά, αλλά ολοκληρώνονταν χωρίς το σωστό φορολογικό παραστατικό. Οπως εξηγεί το πόρισμα, η ονομασία μπορούσε να λειτουργήσει ως πρόσχημα και σε έναν ενδεχόμενο έλεγχο της εφορίας: να παρουσιαστούν δηλαδή οι πραγματικές πωλήσεις σαν δωρεάν προσφορές.
Στην πράξη, βέβαια, αυτή η «μικρή» απόδειξη θα ξεγελούσε ίσως τους ελεγκτές στον δρόμο, όχι και τον πραγματικό πελάτη που θα πλήρωνε μετρητά κατά την παράδοση στο σπίτι ή στο γραφείο του.
Ταυτόχρονα, πάντως, άλλοι κατηγορούμενοι είχαν αναλάβει ρόλο να ρυθμίζουν και να ελέγχουν όλες τις χρηματικές ροές των καταστημάτων της αλυσίδας, για να μην «κοκκινίζει» κανένα στους ελέγχους.
Ολες δηλαδή οι αναλογίες πωλήσεων / αγορών πρώτων υλών, ροών καταθέσεων σε τράπεζες, αποφυγή ζημιών και διανομή κερδών έπρεπε να διατηρούνται σε φυσιολογικά για τα δεδομένα της αγοράς επίπεδα ώστε, έξυπνα και μεθοδικά, να μη δίνει κανένας από τους συνεργάτες στόχο στην εφορία για πιθανή φοροδιαφυγή.
Είναι ενδεικτικό ίσως ότι, όπως ανέφεραν αρμόδιες πηγές, ακόμα και όταν το 2020 η εταιρεία του ομίλου πέρασε από φορολογικό έλεγχο για τη χρήση του 2018, εντοπίστηκαν χαμηλές διαφορές και της καταλογίστηκε να πληρώσει ποσό της τάξεως των 100.000 ευρώ, ελάχιστα δηλαδή σε σχέση με τους τζίρους εκατομμυρίων που εμφανίζει νόμιμα κάθε χρόνο.
Φωτογραφία: EUROKINISSI