Ποιος καταβάλλει αποζημίωση για τα κατεστραμμένα αυτοκίνητα στην Πλάκα; Mobility
25 Σεπτεμβρίου, 2026 8:59 –
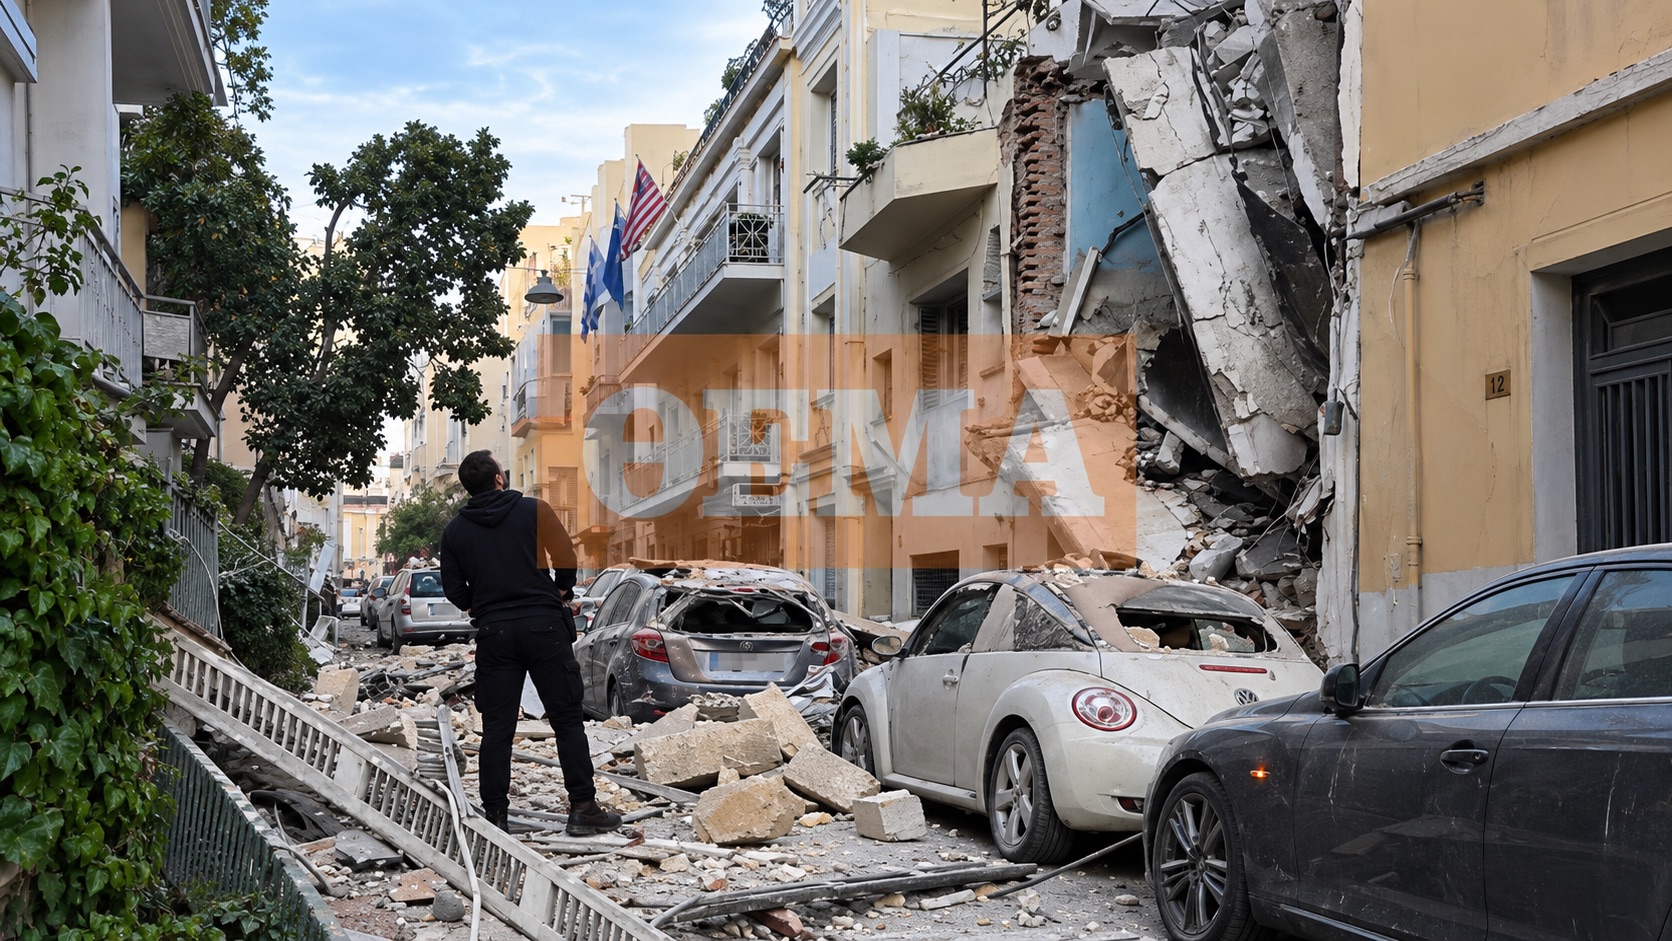
Η ισχυρή έκρηξη στην οδό Λυσικράτους άφησε σοβαρές ζημιές και σε σταθμευμένα αυτοκίνητα. Ποιος αναλαμβάνει, όμως, το κόστος; Η ασφαλιστική εταιρεία του οχήματος, ο ιδιοκτήτης του κτιρίου ή το κράτος;
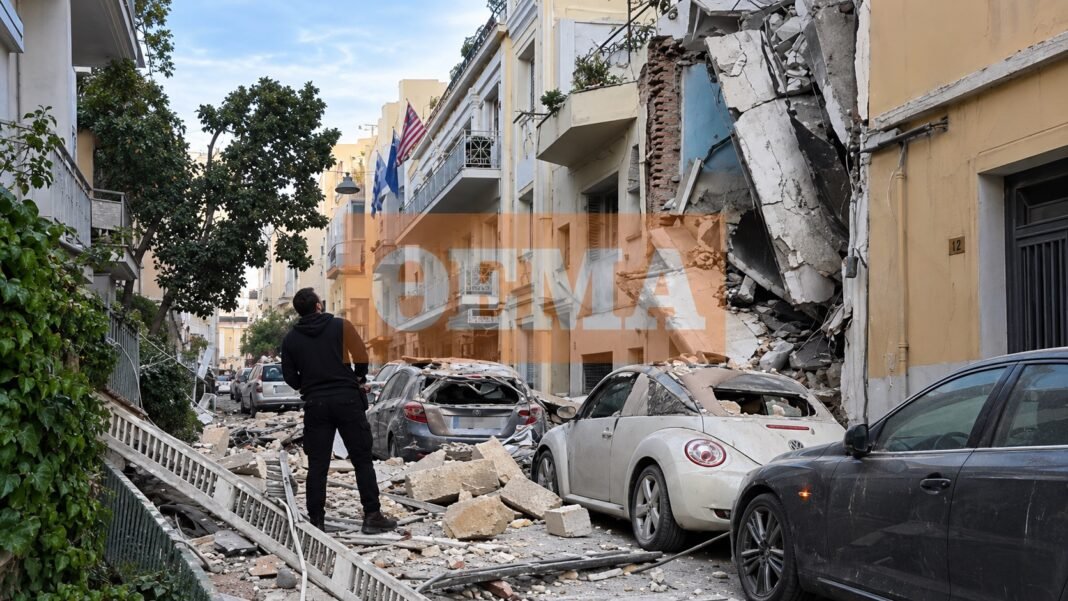
Η έκρηξη σημειώθηκε το πρωί της Παρασκευής 25 Σεπτεμβρίου σε παλιό κτίριο στην οδό Λυσικράτους, στην Πλάκα. Προκάλεσε εκτεταμένες καταστροφές στο κτίσμα, ενώ θραύσματα που έπεσαν πάνω σε σταθμευμένα αυτοκίνητα επέφεραν σημαντικές υλικές ζημιές.
–
Με βάση τις πληροφορίες που είχαν δημοσιοποιηθεί τις πρώτες ώρες μετά το περιστατικό, δεν είχε αναφερθεί θάνατος, υπήρξαν όμως τραυματισμοί και απεγκλωβισμοί. Τα ακριβή αίτια της έκρηξης παραμένουν υπό διερεύνηση. Η αποσαφήνισή τους είναι καθοριστική και για το ποιος θα αναλάβει τελικά την αποζημίωση για τις ζημιές στα αυτοκίνητα.
Το protothema.gr επιβεβαιώνει ότι θραύσματα από την έκρηξη προκάλεσαν ζημιές σε σταθμευμένα ΙΧ. Το περιστατικό αναδεικνύει ένα ερώτημα που αφορά χιλιάδες ιδιοκτήτες: τι ισχύει όταν ένα αυτοκίνητο είναι παρκαρισμένο, χωρίς να εμπλέκεται σε τροχαίο, και ξαφνικά καταστρέφεται από έκρηξη ή από την κατάρρευση γειτονικού κτιρίου;
Δεν είναι απαραίτητη η μικτή ασφάλιση, αλλά η κατάλληλη κάλυψη
Αρχικά, πρέπει να διευκρινιστεί ότι η υποχρεωτική ασφάλιση αστικής ευθύνης δεν καλύπτει από μόνη της τις ζημιές που μπορεί να υποστεί το ίδιο το αυτοκίνητο σε ένα συμβάν όπως εκείνο της Πλάκας. Αφορά κατά βάση την αστική ευθύνη από την κυκλοφορία του οχήματος και τις ζημιές που προκαλεί σε τρίτους, όχι τις ίδιες ζημιές του ασφαλισμένου αυτοκινήτου.
Αυτό δεν σημαίνει, ωστόσο, ότι απαιτείται οπωσδήποτε πλήρης «μικτή» ασφάλιση. Αρκετά ασφαλιστικά προγράμματα προσφέρουν χωριστή, προαιρετική κάλυψη για πυρκαγιά και έκρηξη. Ενδεικτικά, όροι ασφαλιστηρίων που διατίθενται σήμερα στην ελληνική αγορά προβλέπουν ρητά αποζημίωση για ζημιές στο ασφαλισμένο όχημα από πυρκαγιά, κεραυνό και έκρηξη.
Επομένως, ένα αυτοκίνητο μπορεί να είναι ασφαλισμένο για έκρηξη ακόμη και χωρίς πλήρη μικτή κάλυψη. Καθοριστικό ρόλο έχουν το ακριβές περιεχόμενο του συμβολαίου και οι εξαιρέσεις που αυτό προβλέπει.
Εφόσον υπάρχει κάλυψη έκρηξης και το περιστατικό εμπίπτει στους όρους της, ο ιδιοκτήτης δηλώνει τη ζημιά στην ασφαλιστική του εταιρεία. Στη συνέχεια πραγματοποιείται πραγματογνωμοσύνη και η αποζημίωση καθορίζεται με βάση τους όρους του συμβολαίου, την έκταση της ζημιάς, τις ενδεχόμενες απαλλαγές και, σε περίπτωση ολικής καταστροφής, την εμπορική αξία του οχήματος.
Χρειάζεται, επίσης, προσοχή σε μία ακόμη σημαντική λεπτομέρεια. Από την 1η Ιουνίου 2025 είναι υποχρεωτική στην Ελλάδα η ασφάλιση των οχημάτων και για συγκεκριμένες φυσικές καταστροφές. Η υποχρέωση αυτή, όμως, αφορά κυρίως τη δασική πυρκαγιά και την πλημμύρα. Μια έκρηξη σε ιδιωτικό κτίριο δεν χαρακτηρίζεται αυτομάτως «φυσική καταστροφή», ώστε να ενεργοποιηθεί η συγκεκριμένη κάλυψη.

Ποιος πληρώνει όταν δεν υπάρχει κάλυψη έκρηξης;
Σε αυτό το σημείο η υπόθεση γίνεται πιο σύνθετη. Αν ένα αυτοκίνητο διαθέτει μόνο τη βασική ασφάλιση ή δεν έχει καμία σχετική κάλυψη ιδίων ζημιών, ο κάτοχός του δεν χάνει απαραίτητα το δικαίωμα αποζημίωσης. Δεν θα αποζημιωθεί, όμως, από τη δική του ασφαλιστική εταιρεία, αλλά θα πρέπει να στραφεί κατά εκείνου που θα αποδειχθεί υπεύθυνος για την έκρηξη.
Η γενική αρχή του Αστικού Κώδικα ορίζει ότι όποιος προκαλεί παράνομα και υπαίτια ζημιά σε άλλον οφείλει να τον αποζημιώσει. Για τα κτίσματα υπάρχει και ειδικότερη πρόβλεψη: σύμφωνα με το άρθρο 925 ΑΚ, ο κύριος ή ο νομέας κτίσματος ευθύνεται για ζημιά που προήλθε από την ολική ή μερική πτώση του, εκτός αν αποδείξει ότι αυτή δεν οφειλόταν σε ελαττωματική κατασκευή ή πλημμελή συντήρηση.
Η διάκριση αυτή έχει ιδιαίτερη σημασία για την περίπτωση της Πλάκας. Δεν μπορεί προς το παρόν να υποστηριχθεί ότι «θα πληρώσει ο ιδιοκτήτης του κτιρίου» αποκλειστικά λόγω της ιδιότητάς του. Προϋπόθεση είναι να διαπιστωθεί πρώτα η αιτία της έκρηξης. Εάν, για παράδειγμα, αποδειχθεί ότι η ζημιά σχετίζεται με πλημμελή συντήρηση του ακινήτου ή κάποιας εγκατάστασης για την οποία ήταν υπεύθυνος ο κύριος ή ο νομέας του, ενδέχεται να θεμελιωθεί αξίωση αποζημίωσης σε βάρος του.
Εάν, αντίθετα, η έκρηξη οφείλεται σε ενέργεια ή αμέλεια ενοίκου, σε ελαττωματική εγκατάσταση που τοποθέτησε τρίτος επαγγελματίας ή σε άλλη συγκεκριμένη αιτία, η ευθύνη μπορεί να βαρύνει το πρόσωπο ή την επιχείρηση που συνδέεται αιτιωδώς με το συμβάν. Εφόσον υπάρχει ασφαλιστήριο αστικής ευθύνης έναντι τρίτων για το κτίριο ή τον υπεύθυνο, μπορεί να ενεργοποιηθεί και η αντίστοιχη ασφαλιστική εταιρεία. Στην ελληνική αγορά διατίθενται ασφαλιστήρια ακινήτων με ειδική κάλυψη για αξιώσεις τρίτων λόγω υλικών ζημιών από πυρκαγιά και έκρηξη.
Το κράτος, από την άλλη πλευρά, δεν αποζημιώνει αυτόματα τα κατεστραμμένα αυτοκίνητα απλώς επειδή σημειώθηκε μια μεγάλη έκρηξη. Για να θεμελιωθεί ευθύνη του Δημοσίου ή ενός Δήμου, πρέπει, μεταξύ άλλων, να αποδειχθούν παράνομη πράξη ή παράλειψη αρμόδιου δημόσιου οργάνου, συγκεκριμένη ζημιά και αιτιώδης σύνδεσμος ανάμεσα στην παράλειψη και την καταστροφή. Αυτή είναι η πρόβλεψη του άρθρου 105 του Εισαγωγικού Νόμου του Αστικού Κώδικα, όπως έχει ερμηνευθεί και στη νομολογία.
Αντίστοιχα, η Κρατική Αρωγή δεν συνιστά γενικό μηχανισμό αποζημίωσης για κάθε έκρηξη. Το ισχύον πλαίσιο καλύπτει κυρίως ζημιές από φυσικές καταστροφές και η ενεργοποίησή του προϋποθέτει συγκεκριμένες διαδικασίες και όρους.
Μια ακόμη συνηθισμένη παρανόηση αφορά το Επικουρικό Κεφάλαιο, το οποίο δεν προσφέρει λύση σε μια τέτοια περίπτωση. Ο θεσμός αποζημιώνει, υπό προϋποθέσεις, θύματα τροχαίων ατυχημάτων, όπως όταν το υπαίτιο όχημα παραμένει άγνωστο ή είναι ανασφάλιστο. Δεν λειτουργεί ως γενικό ταμείο αποζημίωσης για ζημιές από κτίρια ή εκρήξεις.
Στην πράξη, ο κάτοχος ενός από τα κατεστραμμένα αυτοκίνητα στην Πλάκα χρειάζεται να ενημερώσει αμέσως την ασφαλιστική του εταιρεία, ακόμη και αν δεν γνωρίζει με βεβαιότητα αν έχει την απαιτούμενη κάλυψη. Θα πρέπει επίσης να φωτογραφίσει λεπτομερώς τη ζημιά, εφόσον οι Αρχές επιτρέπουν την πρόσβαση, να ζητήσει από τις αρμόδιες Αρχές τα στοιχεία καταγραφής του περιστατικού και να μην ξεκινήσει επισκευές προτού πραγματοποιηθεί η αναγκαία πραγματογνωμοσύνη.
Παράλληλα, είναι απαραίτητο να διατηρηθούν όλα τα παραστατικά για τη ρυμούλκηση, τη φύλαξη, τις επισκευές και οποιαδήποτε άλλη αποδεδειγμένη δαπάνη συνδέεται με τη ζημιά. Τα ποσά αυτά ενδέχεται να συμπεριληφθούν σε μελλοντική απαίτηση αποζημίωσης κατά του υπευθύνου.
Το πιο δύσκολο ενδεχόμενο είναι να μην υπάρχει κάλυψη πυρός ή έκρηξης για το αυτοκίνητο και, για μεγάλο χρονικό διάστημα, να μην είναι δυνατόν να εντοπιστεί ή να αποδειχθεί ο υπαίτιος. Τότε δεν προβλέπεται κάποιος μηχανισμός αυτόματης πληρωμής του ιδιοκτήτη του ΙΧ. Η αποζημίωση μπορεί να κριθεί από τα αποτελέσματα της πραγματογνωμοσύνης και της προανάκρισης, καθώς και από δικαστική διεκδίκηση, εφόσον αυτή χρειαστεί.
Επομένως, στο ερώτημα «ποιος θα πληρώσει τα αυτοκίνητα;» στην περίπτωση της Πλάκας δεν μπορεί ακόμη να δοθεί απάντηση με ένα όνομα. Οι κάτοχοι που διαθέτουν ασφαλιστική κάλυψη έκρηξης έχουν την ταχύτερη οδό προς την αποζημίωση. Όσοι δεν διαθέτουν αυτή την κάλυψη θα χρειαστεί να περιμένουν τον προσδιορισμό του υπαιτίου και να στραφούν εναντίον του, ενώ το Δημόσιο δεν αναλαμβάνει αυτόματα το κόστος. Καθοριστικό παραμένει πλέον το πόρισμα για την αιτία της ισχυρής έκρηξης στην Πλάκα.
Ακολουθήστε το carsnews.gr στο Google News για να μαθαίνετε πρώτοι όλες τις ειδήσεις.
ΣΧΕΤΙΚΑ ΑΡΘΡΑ
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ